(Por SoySeguridadPrivada) – Los sistemas electrónicos se consolidan como el segmento más dinámico de la seguridad privada española. Los datos de 2025 apuntan a un cambio de modelo que afecta a los centros de control, la integración tecnológica y las competencias de los profesionales. La seguridad privada española facturó 6.740 millones de euros en 2025, un 6 % más que el año anterior, según los datos del Observatorio Sectorial DBK difundidos en octubre de 2026. La evolución no fue uniforme: la vigilancia creció un 4,7 %, mientras que los sistemas electrónicos aumentaron un 8,4 %.
La seguridad electrónica se acerca a la vigilancia
| Actividad | Facturación 2025 | Variación |
|---|---|---|
| Vigilancia | 3.375 millones € | +4,7 % |
| Sistemas electrónicos | 2.992 millones € | +8,4 % |
| Transporte de fondos | 373 millones € | −0,5 % |
La vigilancia sigue siendo la actividad de mayor facturación, pero los sistemas electrónicos ya representan aproximadamente el 44,4 % del mercado. Estos datos no prueban una sustitución del vigilante por máquinas: reflejan una mayor inversión en soluciones tecnológicas y servicios asociados.
De sistemas aislados a centros de control integrados
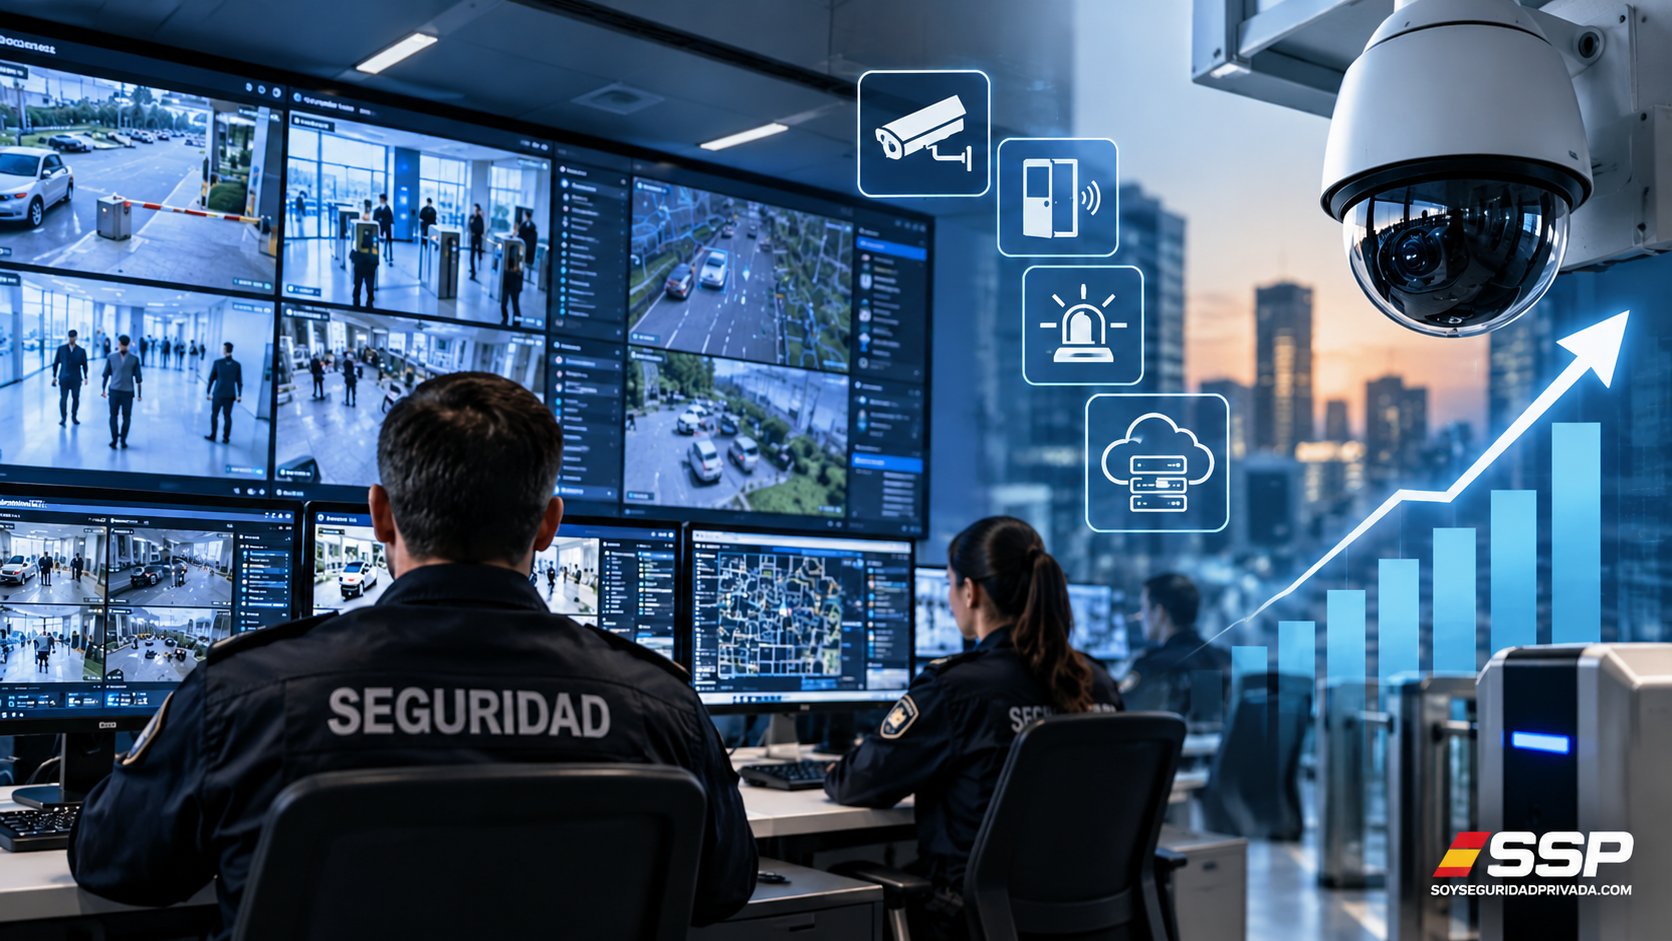
Las instalaciones complejas necesitan relacionar videovigilancia, control de accesos, detección de intrusión y procedimientos de respuesta. En SSP ya hemos abordado la ciberseguridad en los centros de control, una dimensión esencial de esa integración. Una plataforma integrada puede asociar una alarma a las cámaras de la zona, presentar información al operador y facilitar una actuación más rápida. La ventaja no consiste simplemente en instalar más dispositivos, sino en reducir el tiempo necesario para verificar un incidente y tomar decisiones. Esto resulta especialmente relevante en centros logísticos, instalaciones industriales e infraestructuras críticas.
La inteligencia artificial necesita supervisión humana
La analítica de vídeo permite detectar cruces de líneas, movimientos en áreas restringidas o presencia de personas y vehículos. Sin embargo, una alerta automática no demuestra por sí sola que exista una amenaza: las falsas alarmas y los errores de clasificación siguen exigiendo validación humana. La tecnología aporta valor cuando se integra en procedimientos claros, con operadores formados y criterios de escalado definidos. También analizamos anteriormente cómo puede apoyar la inteligencia artificial al vigilante.
¿Qué cambia para vigilantes, jefes y directores de seguridad?
Los vigilantes destinados en centros de control pueden necesitar conocimientos prácticos de plataformas VMS, gestión de alarmas, control de accesos y verificación de eventos. No se trata de convertirlos en ingenieros, sino de reforzar su capacidad operativa. Este cambio enlaza con el concepto de vigilante híbrido en infraestructuras críticas. Para jefes y directores de seguridad, el desafío es diseñar servicios donde personal, sistemas y protocolos funcionen de forma coordinada. La selección tecnológica debe considerar interoperabilidad, ciberseguridad, mantenimiento, formación y continuidad operativa, además del precio.
Un sector en crecimiento y cada vez más concentrado
Según DBK, los cinco primeros operadores reunieron el 58 % de la facturación sectorial y los diez primeros el 72 %. En ese contexto, la capacidad de combinar vigilancia presencial, instalación tecnológica, mantenimiento y monitorización puede ser un factor competitivo.
La seguridad del futuro combinará personas y tecnología
El crecimiento de la seguridad electrónica no elimina la necesidad de profesionales habilitados. Sí obliga a reconsiderar cómo se organizan los servicios, cómo se forman los operadores y cómo se evalúa la eficacia de las inversiones. La cuestión ya no es elegir entre vigilantes y tecnología, sino conseguir que ambos trabajen como un único sistema de seguridad.
Fuentes: Observatorio Sectorial DBK de INFORMA, «Compañías de Seguridad 2026»; información sectorial difundida en octubre de 2026. Consultar estudio DBK.

